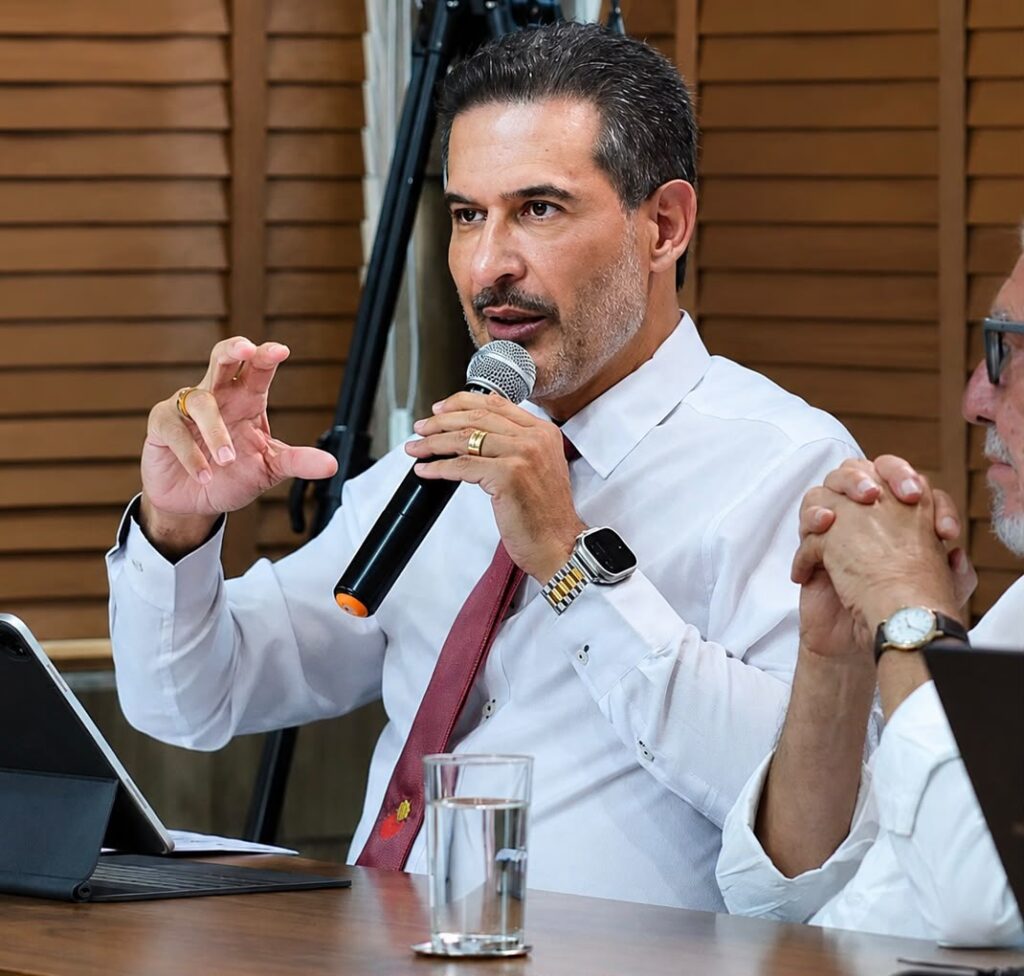

Desde que começou a funcionar, em novembro de 2020, o Pix deixou de ser apenas uma alternativa tecnológica para transferências e pagamentos e passou a ocupar posição central na rotina financeira dos brasileiros. Para o professor, economista e contador Einstein Paniago, essa dimensão ajuda a compreender por que eventuais mudanças no sistema não dependem de uma decisão isolada de um governo ou de uma autoridade política.
Segundo o especialista, o Pix integra a infraestrutura de pagamentos regulada pelo Banco Central e está inserido na estrutura institucional do Sistema Financeiro Nacional. Sua criação ocorreu dentro do marco legal dos arranjos de pagamento no Brasil, estabelecido pela Lei nº 12.865/2013, e sua regulamentação é competência da autoridade monetária.
“O Pix não é um programa de governo”, destaca Paniago. Na avaliação do professor, a afirmação é importante para diferenciar políticas públicas temporárias de uma infraestrutura financeira submetida a regras, normas e mecanismos institucionais próprios.
Isso significa que uma eventual alteração estrutural no sistema não poderia ocorrer simplesmente por determinação unilateral do chefe do Executivo. Mudanças dessa natureza dependeriam das competências legais e regulatórias das instituições responsáveis pelo sistema e, conforme a medida pretendida, poderiam envolver alterações normativas ou legislativas.
“Nenhum ator político consegue fazer isso sozinho”, afirma.
Autonomia institucional
Outro elemento apontado por Paniago é o modelo de autonomia do Banco Central. A instituição possui competências próprias para regulamentar e supervisionar aspectos relevantes do sistema de pagamentos, dentro das atribuições estabelecidas pela legislação.
Para o economista, essa estrutura cria uma camada institucional de proteção contra mudanças abruptas motivadas exclusivamente por interesses políticos de curto prazo. As decisões relacionadas à regulamentação do sistema são tomadas no âmbito da autoridade monetária, observadas as competências previstas em lei.
“As decisões não são do Planalto, mas da diretoria do Banco Central”, observa.
A explicação, segundo Paniago, ajuda a combater uma interpretação recorrente nas redes sociais de que uma mudança de governo poderia, por si só, determinar o encerramento do Pix.
De ferramenta tecnológica a infraestrutura econômica
A dimensão alcançada pelo sistema também ajuda a explicar sua importância. Entre janeiro e maio de 2026, segundo os dados apresentados pelo especialista, o Pix movimentou cerca de R$ 16 trilhões em 36,3 bilhões de operações, com crescimento superior a 26% em relação ao mesmo período do ano anterior.
A ferramenta passou a fazer parte da rotina de trabalhadores, consumidores, empresas e pequenos empreendedores. Pagamentos, transferências, recebimentos de serviços e operações comerciais são realizados diariamente por meio do sistema.
“O Pix passou a ser uma infraestrutura essencial”, afirma Paniago.
Na avaliação do professor, a amplitude de utilização produz também um efeito econômico relevante. A interrupção generalizada de uma infraestrutura dessa dimensão não representaria apenas a retirada de uma modalidade de pagamento, mas provocaria impactos sobre consumidores, empresas e sobre o funcionamento cotidiano da economia.
Ao mesmo tempo, Paniago ressalta que a tendência observada desde a criação do sistema é de evolução, e não de desaparecimento. Novas funcionalidades foram incorporadas ao longo dos anos, ampliando as possibilidades de utilização.
Entre elas estão mecanismos como o Pix Saque, o Pix Automático, pagamentos por aproximação e aprimoramentos no Mecanismo Especial de Devolução, utilizado em situações específicas envolvendo fraudes e transferências indevidas.
O professor também diferencia o Pix do Drex, projeto de moeda digital desenvolvido pelo Banco Central. Segundo ele, as duas tecnologias possuem funções distintas e podem atuar de maneira complementar.
“As tecnologias são complementares”, explica.
Informação correta também é proteção financeira
A popularização do Pix, entretanto, veio acompanhada de uma série de informações falsas e interpretações equivocadas que circulam principalmente pelas redes sociais e aplicativos de mensagens.
Paniago chama atenção para uma confusão frequente entre fiscalização, regulamentação e tributação. Segundo ele, notícias sobre supostos impostos, encerramento do sistema ou monitoramento individual de usuários muitas vezes misturam conceitos diferentes e acabam provocando insegurança entre os usuários.
O especialista também destaca que medidas adotadas contra instituições que descumprem normas de segurança não significam o encerramento do sistema como um todo.
“É diferente punir um participante e acabar com toda a infraestrutura”, afirma.
A circulação desse tipo de conteúdo também cria oportunidades para criminosos. Mensagens anunciando suposto bloqueio de chave Pix, cobrança de taxas, necessidade de atualização cadastral ou cancelamento do serviço podem ser utilizadas para induzir usuários a acessar páginas falsas e fornecer informações bancárias.
Há ainda golpes nos quais criminosos se apresentam como funcionários de bancos ou do próprio Banco Central para solicitar senhas, códigos de autenticação ou transferências.
“O Banco Central não envia mensagens pedindo atualização de dados nem cobra qualquer taxa para uso do Pix”, alerta Paniago.
A recomendação é que qualquer informação recebida por mensagem seja conferida diretamente nos canais oficiais da instituição financeira ou do Banco Central. Senhas e códigos de autenticação não devem ser compartilhados, e mecanismos adicionais de segurança, como a autenticação em dois fatores quando disponível, devem permanecer ativos.
Para Paniago, o avanço tecnológico precisa ser acompanhado de educação financeira e digital. Quanto maior a presença das ferramentas eletrônicas na vida econômica, maior também é a necessidade de que usuários saibam diferenciar uma informação oficial de um conteúdo manipulado.
Nesse cenário, compreender como o sistema funciona deixa de ser apenas uma questão de conhecimento financeiro. É também uma forma de reduzir a vulnerabilidade a golpes, interpretar corretamente informações sobre economia e utilizar as novas tecnologias com maior segurança.